Organizar o dinheiro sozinho já é difícil. Organizar o dinheiro de uma casa inteira — com duas rendas, filhos, contas fixas e cada um com uma ideia diferente do que é prioridade — é onde a maioria das famílias trava. O resultado costuma ser o mesmo: o mês termina, o dinheiro acabou, e ninguém sabe explicar exatamente para onde ele foi. Planejamento financeiro familiar é o antídoto para isso. Não exige planilha complexa nem reunião formal. Exige que a família olhe para os mesmos números e combine as mesmas regras.
Este artigo faz parte do nosso guia de planejamento financeiro pessoal, adaptando cada etapa para a realidade de quem divide a vida — e as contas — com outras pessoas.
O que muda quando o planejamento é da família, não só seu
No planejamento individual, você decide e pronto. No familiar, cada decisão precisa ser combinada. Isso traz duas dificuldades novas: a falta de visibilidade (cada um sabe só do próprio pedaço) e a falta de acordo (cada um acha que o outro gasta demais). Quase toda briga por dinheiro em casa nasce de uma dessas duas coisas — e as duas se resolvem com transparência e regras claras, não com mais dinheiro.
A boa notícia é que uma família organizada tem uma vantagem que a pessoa sozinha não tem: mais de uma renda e mais de um par de olhos cuidando do mesmo objetivo. Bem usado, isso acelera muito qualquer meta.
Passo 1: coloque tudo na mesa
Antes de qualquer regra, a família precisa de um diagnóstico honesto. Reserve uma hora, sem celular e sem pressa, e levante três coisas:
- Renda total da casa: salários líquidos, renda extra, pensão, aluguel recebido — tudo o que entra de fato.
- Despesas fixas: aluguel ou financiamento, condomínio, luz, água, internet, escola, plano de saúde, transporte, parcelas.
- Despesas variáveis: mercado, farmácia, lazer, delivery, roupas, presentes — os gastos que mudam todo mês e costumam esconder o problema.
Some as despesas e compare com a renda. Esse número — quanto sobra ou quanto falta — é o ponto de partida. Muita família descobre nesse momento que o problema não é ganhar pouco, e sim que 15% ou 20% da renda some em pequenos gastos que ninguém enxerga.
Passo 2: defina como dividir as contas
Esta é a parte que mais gera conflito, e por isso vale escolher um modelo de forma consciente em vez de deixar "como sempre foi". Os três mais comuns:
Divisão proporcional à renda
Cada pessoa contribui com a mesma porcentagem da própria renda para as despesas comuns. Se as contas da casa somam R$4.500 e a renda total é R$9.000, cada um coloca 50% do que ganha: quem recebe R$6.000 contribui com R$3.000 e quem recebe R$3.000 contribui com R$1.500. É o modelo mais justo quando as rendas são diferentes.
Divisão meio a meio
Cada um paga metade. Funciona bem quando as rendas são parecidas, mas costuma pesar de forma injusta sobre quem ganha menos.
Conta única
Toda a renda vai para uma conta comum, de onde saem todas as despesas e uma "mesada" igual para cada um gastar como quiser. Exige mais confiança, mas simplifica muito o controle.
Não existe modelo certo — existe o que a família consegue seguir sem ressentimento. Se você divide a vida com um parceiro ou parceira, o artigo sobre finanças do casal aprofunda esses modelos e como conversar sobre eles.
Passo 3: crie o orçamento da casa
Com o diagnóstico feito e a divisão combinada, monte um orçamento simples com limites por categoria. Uma referência útil é a regra 50/30/20 aplicada à renda familiar: até metade para o essencial, cerca de 30% para o que dá prazer e pelo menos 20% para o futuro. Com filhos, as necessidades tendem a ocupar mais — e tudo bem, desde que a fatia do futuro nunca seja zero.
O ponto mais importante do orçamento familiar não é o percentual, é o combinado: quanto vai para o mercado, quanto é o teto de delivery e lazer, quanto cada um pode gastar sem precisar consultar o outro. Quando o limite está claro, a discussão deixa de ser "você gastou demais" e vira "estouramos a categoria, o que fazemos?". É uma diferença enorme.
Passo 4: metas em comum (e metas de cada um)
Dinheiro sem objetivo vira gasto. Uma família que sabe para que está guardando resiste muito mais à tentação do mês. Defina uma ou duas metas em comum — a reserva de emergência, a entrada do imóvel, a viagem de fim de ano, a faculdade dos filhos — com valor e prazo. Se você ainda não tem esse hábito, veja como definir metas financeiras que realmente funcionam.
E preserve uma parte individual. Cada pessoa da casa precisa de um valor, mesmo pequeno, que é só dela e que não precisa de justificativa. Isso tira pressão da relação e evita o gasto escondido, que é o maior inimigo da confiança financeira em família.
Passo 5: envolva quem mora na casa — inclusive as crianças
Planejamento familiar que só um faz não é familiar. Deixe visível para todos onde as coisas estão: quanto entrou, quanto saiu, quanto falta para a meta. Com crianças e adolescentes, isso vira educação financeira na prática. Uma mesada com regras, um objetivo pequeno que eles ajudam a alcançar, uma explicação simples sobre por que aquela compra vai esperar — tudo isso ensina mais do que qualquer aula.
- Crianças pequenas: cofrinho com objetivo visível e a ideia de "esperar para comprar".
- Pré-adolescentes: mesada fixa e a liberdade (e a consequência) de decidir como usá-la.
- Adolescentes: participação nas conversas sobre o orçamento e responsabilidade por alguma conta pequena.
Passo 6: a reunião mensal de 20 minutos
O que mantém o planejamento vivo não é a planilha, é a rotina. Combine um dia fixo por mês — logo depois de o salário cair funciona bem — para uma conversa curta com três perguntas: o que saiu do combinado?, o que mudou para o próximo mês? e como estão as metas? Vinte minutos bastam. Se a conversa começa a esquentar, volte para os números: eles são neutros, as pessoas não.
Se hoje a família usa planilha e o problema é que só uma pessoa atualiza (e desiste no segundo mês), talvez o gargalo seja a ferramenta. Comparamos as duas opções em planilha ou aplicativo financeiro.
Erros que fazem o planejamento familiar desandar
- Um controla, o outro só gasta. Quem não participa da conta não sente o limite. Todos precisam ver os números.
- Esconder gasto ou dívida. É o erro que mais destrói a confiança. Melhor um mês ruim na mesa do que um segredo por um ano.
- Não ter reserva. Sem reserva de emergência, qualquer imprevisto — o carro, o dente, o desemprego — vira dívida cara e derruba todo o plano.
- Orçamento sem folga. Um plano que não deixa espaço para o lazer e para o imprevisto é abandonado no primeiro estouro.
- Esperar o momento perfeito. A família não precisa estar sem dívidas para começar. Precisa começar para sair delas.
Comece pequeno, mas comece juntos
Você não precisa implementar os seis passos neste fim de semana. Faça o diagnóstico, combine a divisão das contas e marque a primeira reunião mensal. Só isso já coloca a família à frente da maioria. Os limites por categoria, as metas e o envolvimento das crianças vêm naturalmente nos meses seguintes, quando o hábito estiver criado. O que importa é que, a partir de agora, as decisões de dinheiro da casa passem a ser tomadas com os olhos abertos — e em conjunto.
Perguntas frequentes
O que é planejamento financeiro familiar?
É organizar, em conjunto, as rendas e despesas de todos que moram na mesma casa, definir prioridades e metas em comum e acompanhar isso mês a mês. A diferença para o planejamento individual é que as decisões precisam ser combinadas.
Como dividir as contas da casa quando as rendas são diferentes?
O modelo mais justo costuma ser o proporcional: cada pessoa contribui com a mesma porcentagem da própria renda para as despesas comuns, em vez de pagar metade da conta cada um.
Quanto uma família deve guardar por mês?
Uma referência comum é entre 10% e 20% da renda familiar líquida, começando pela reserva de emergência de 3 a 6 meses de despesas. Se hoje não sobra nada, comece com um valor pequeno e fixo e aumente conforme cortar gastos e quitar dívidas.
Coloque as contas da família em um só lugar
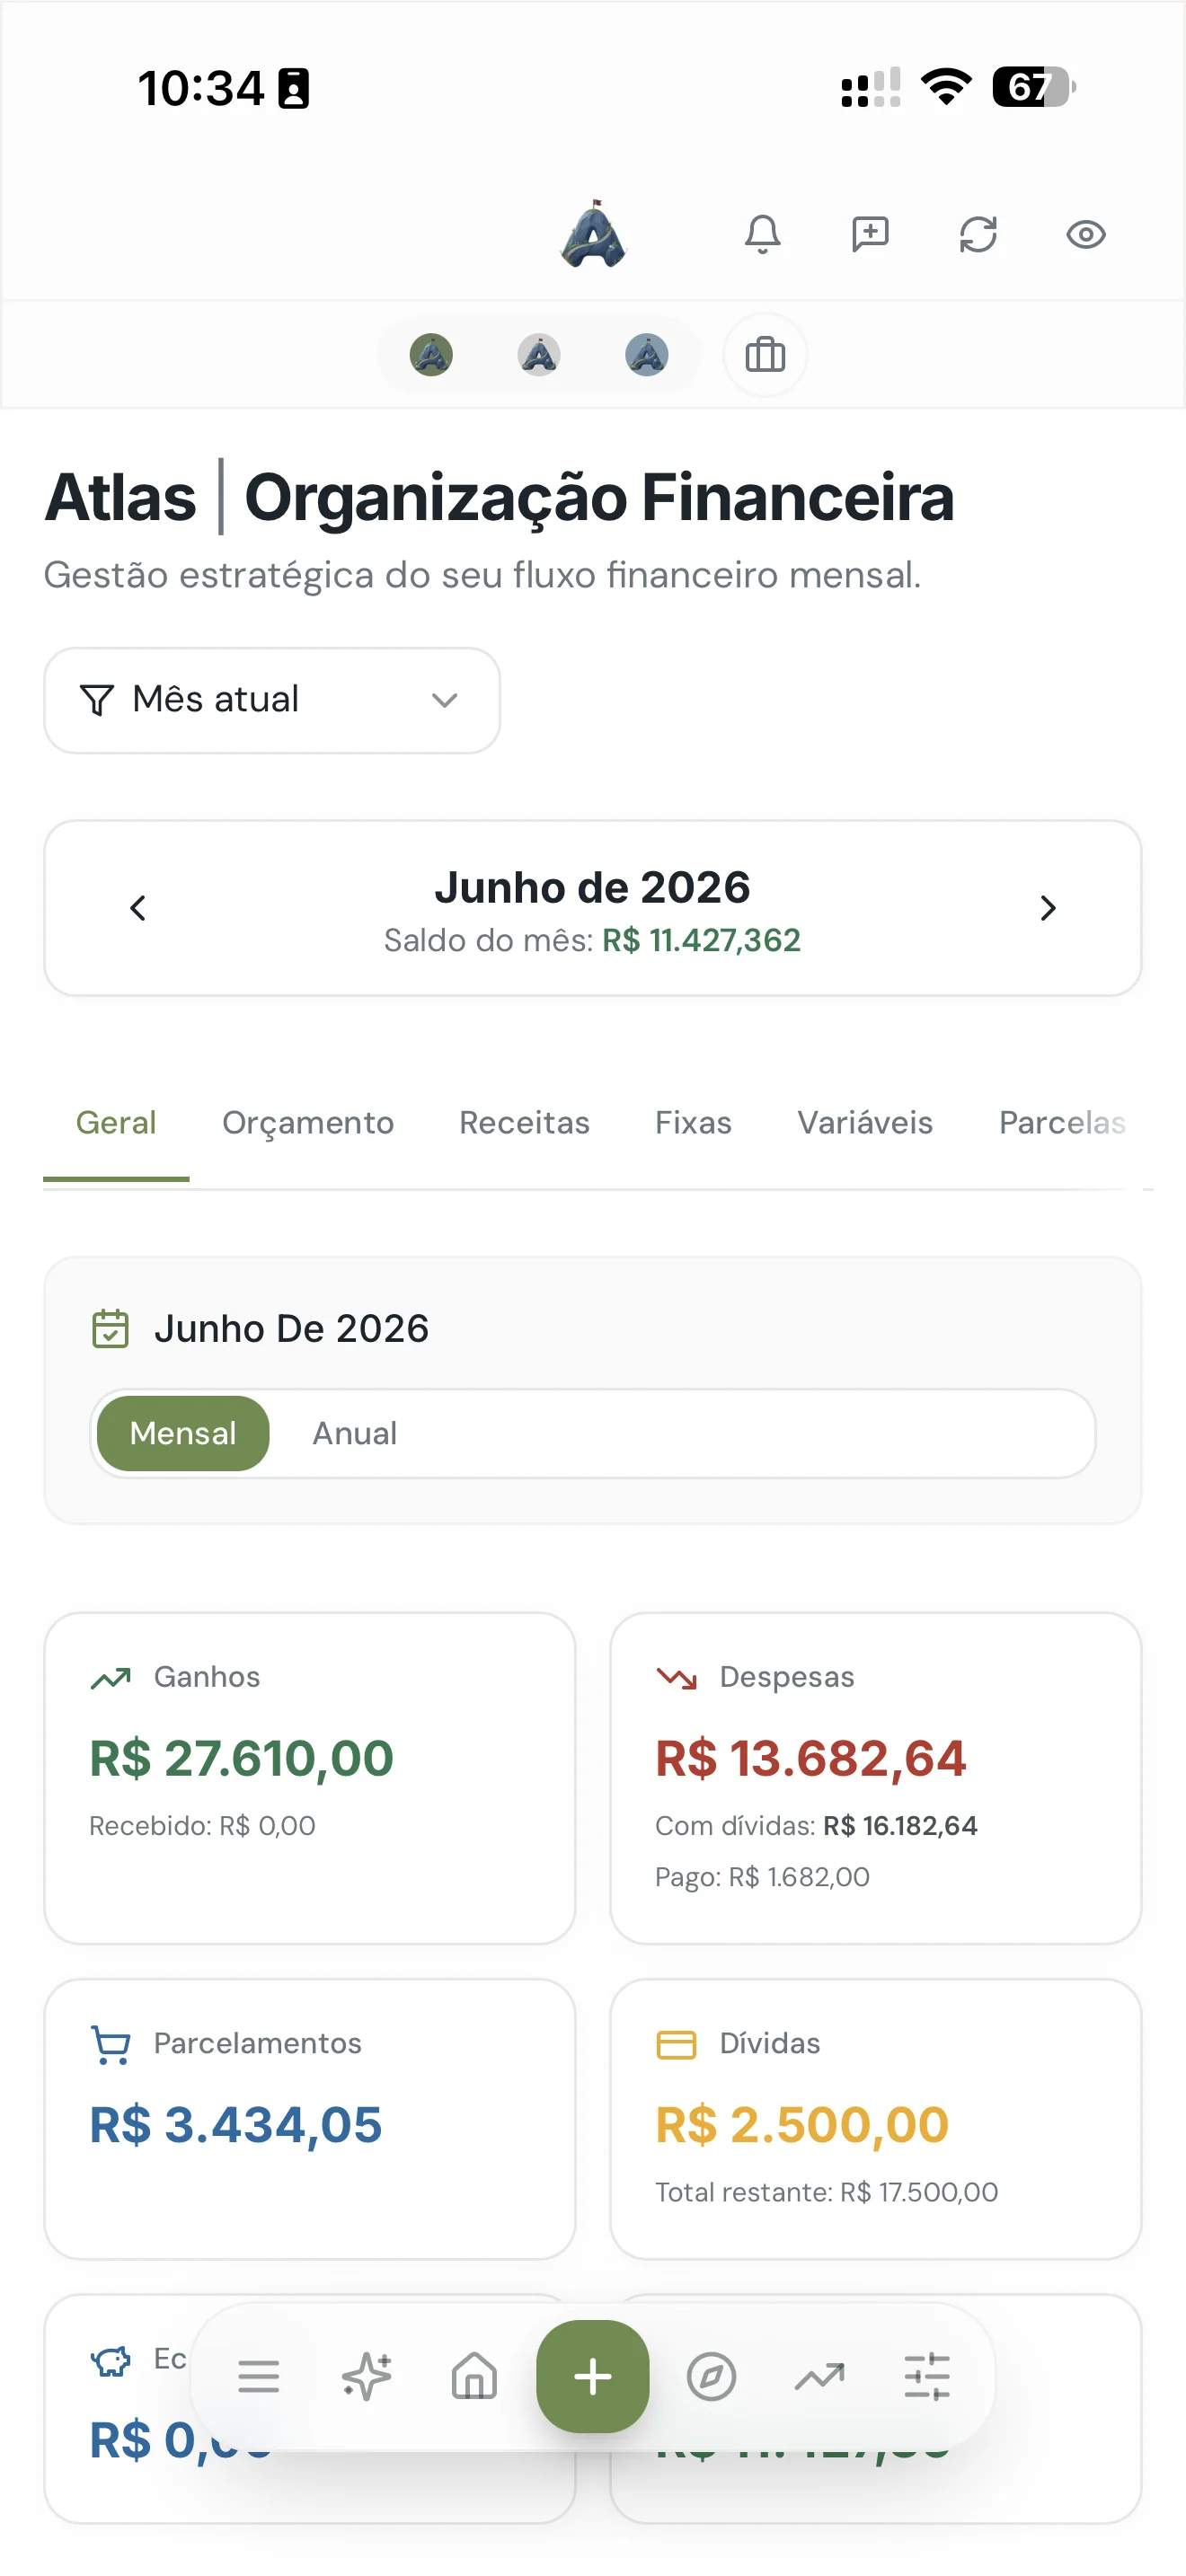
O Atlas organiza rendas, gastos e metas em comum para que todo mundo em casa enxergue o mesmo número.
Testar 7 dias grátis, sem cartãoContinue lendo: Finanças do casal · Como fazer um orçamento · Guia de planejamento financeiro
Walter Espíndola
CEO da Zephyr Investimentos, com mais de 10 anos no mercado financeiro gerindo cerca de R$100 milhões em ativos. Criou o Atlas para levar clareza financeira a qualquer pessoa.